一、行业概述
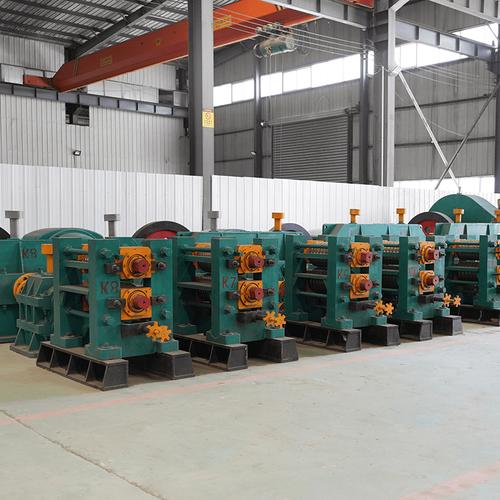
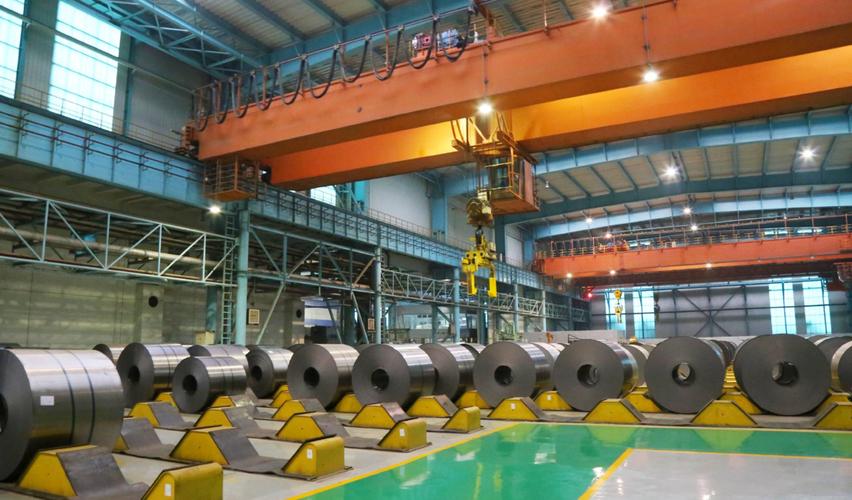
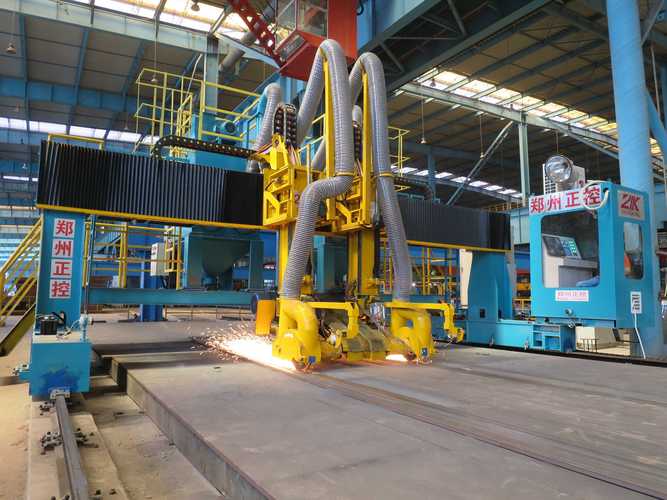
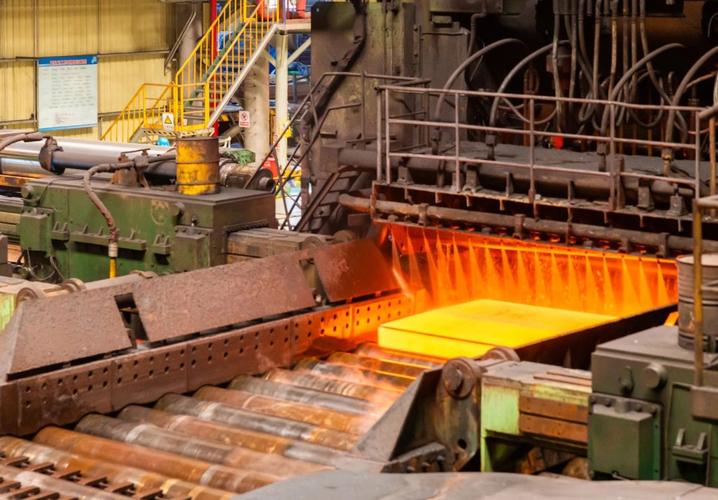
钢压延加工是指将钢坯、钢锭等原材料通过轧制、锻造、挤压等压力加工方式,制成具有一定形状、尺寸和性能的钢材产品的过程。作为钢铁产业链中的关键环节,钢压延加工产品广泛应用于建筑、机械、汽车、家电、能源、交通等领域,是国民经济的重要基础材料。
二、2018-2024年市场行情动态分析
(一)产能与产量
2018-2024年,中国钢压延加工行业产能总体保持增长态势,但增速有所放缓。受供给侧结构性改革、环保政策趋严及去产能政策影响,落后产能逐步退出,行业产能利用率有所提升。产量方面,2018-2020年保持增长,2021年受能耗双控及需求波动影响,产量增速回落;2022-2023年,随着稳增长政策发力,产量企稳回升;2024年,行业产量继续保持高位,但增速趋缓,已进入存量优化阶段。
(二)市场需求
需求端呈现结构性分化。建筑用钢(螺纹钢、线材等)受房地产调控影响,需求自2021年起明显走弱;制造业用钢(板材、型材、管材等)受汽车、家电、机械等行业带动,需求保持相对稳定。2023-2024年,随着基础设施投资加码、制造业升级以及新能源等新兴领域发展,高端板材、硅钢、汽车用钢等需求增长较快。
(三)价格走势
2018-2020年,钢压延加工产品价格总体震荡运行。2021年,受全球流动性宽松、铁矿石等原材料价格大幅上涨推动,钢价达到历史高位;2022年,需求转弱叠加成本松动,价格显著回落;2023-2024年,价格在成本支撑与需求疲弱之间宽幅震荡,行业利润空间被压缩。
(四)进出口情况
中国钢压延加工产品出口量较大,但受国际贸易摩擦、关税调整及海外需求波动影响,出口面临一定压力。2018-2024年,出口量波动明显,其中2019-2020年受中美贸易摩擦冲击,出口下滑;2021-2022年海外需求复苏带动出口回升;2023-2024年,出口有所回落,但高端产品出口占比提升。进口方面,主要集中在高附加值、国内短缺的品种,进口量总体有限。
(五)竞争格局
行业集中度逐步提高,大型钢铁企业通过兼并重组、产能置换等方式扩大市场份额,宝武、鞍钢、沙钢等龙头企业主导作用增强。民营钢企在细分领域保持活力,差异化竞争态势显现。
三、影响行业发展的主要因素
- 政策环境:供给侧结构性改革、环保限产、碳达峰碳中和目标等政策持续影响行业供给。
- 宏观经济:GDP增速、固定资产投资、房地产调控、制造业景气度直接决定需求强弱。
- 原材料成本:铁矿石、焦炭、废钢等价格波动显著影响行业利润。
- 技术创新:工艺升级、智能制造、绿色低碳技术成为企业核心竞争力。
- 国际贸易:贸易摩擦、关税壁垒、汇率变化影响出口。
四、发展前景趋势预测(2025-2030年)
(一)需求结构持续优化
建筑用钢需求占比将进一步下降,制造业用钢、高端装备用钢、新能源用钢(如风电、光伏、新能源汽车)需求将持续增长。预计到2030年,制造业用钢占比将超过50%。
(二)绿色低碳转型加速
在“双碳”目标驱动下,行业将加快短流程炼钢、氢冶金、碳捕集等低碳技术应用,超低排放改造全面推行,绿色竞争力成为企业生存的关键。
(三)行业集中度进一步提升
兼并重组将继续推进,预计前10家企业产量占比将从目前的40%左右提升至60%以上,形成若干世界级钢铁企业集团。
(四)智能制造与数字化转型深化
5G、工业互联网、人工智能等技术将在生产、管理、物流等环节广泛渗透,推动行业向智能化、柔性化、服务化转型,提升生产效率和产品稳定性。
(五)高端产品国产化替代加速
随着技术积累和政策支持,高端汽车板、硅钢、海工用钢、航空用钢等产品国产化率将不断提高,进口依赖度进一步降低。
(六)出口结构升级
出口重心将从低附加值产品向高附加值产品转移,同时通过海外建厂、国际产能合作等方式规避贸易壁垒。
五、结论
2018-2024年,中国钢压延加工行业经历了供给优化、需求分化、价格波动和竞争格局重塑的过程,行业整体由高速增长转向高质量发展阶段。在政策引导、技术革新和市场需求升级的共同作用下,行业将朝着绿色化、智能化、高端化、集约化方向持续演进,具备技术、规模和环保优势的企业将获得更大发展空间,而落后产能将加速出清,行业整体运行质量和效益有望稳步提升。