一、行业概述
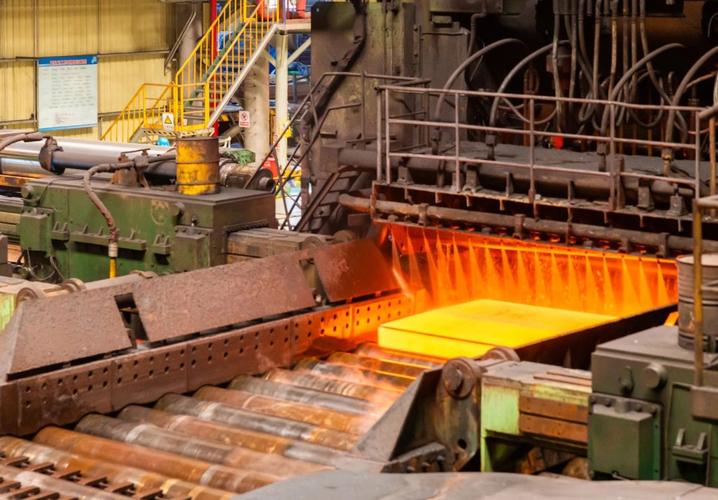
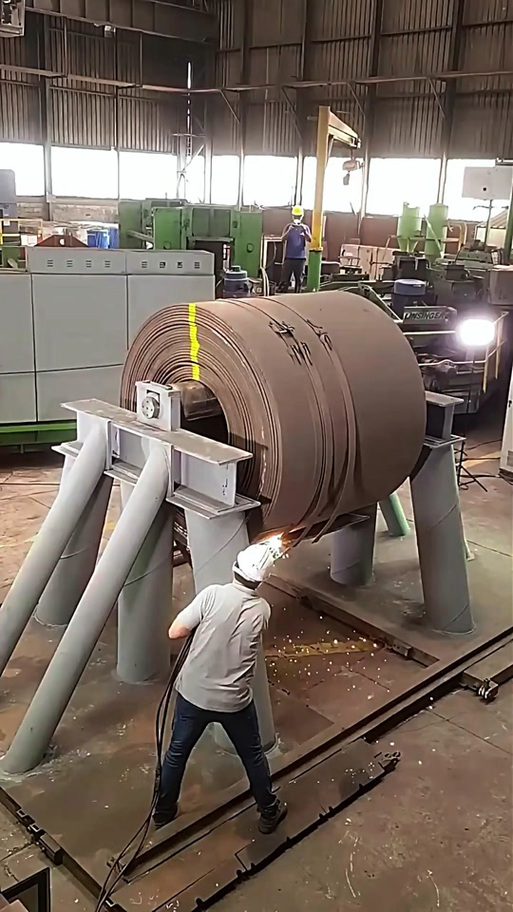
钢压延加工是指将炼钢生产的钢锭、钢坯通过轧制、锻造、挤压等压力加工方式,制成钢材产品的过程。作为钢铁产业链中的关键环节,钢压延加工直接决定了钢材的品种、规格和质量,是连接上游冶炼与下游应用的重要桥梁。按加工方式可分为热轧、冷轧、锻造等;按产品类别可分为板带材、型材、管材、线材等。2022年,中国钢压延加工行业在产能优化、绿色转型和需求升级的多重驱动下,呈现出新的发展格局。
二、2022年钢压延加工行业发展现状
1. 产能与产量
2022年,中国钢压延加工行业总体保持平稳运行。尽管受房地产市场下行、疫情反复等因素影响,粗钢产量有所回落,但钢材产量仍维持在较高水平。据国家统计局数据,2022年全国钢材产量约13.4亿吨,同比下降0.8%,其中板带材、管材等高端产品占比稳步提升,品种结构持续优化。
2. 产业布局
环渤海、长三角、珠三角等地区仍是钢压延加工产能集中地,但产能置换和环保搬迁推动部分产能向沿海基地和内陆资源丰富地区转移。大型钢铁企业集团通过兼并重组提高集中度,宝武、鞍钢、沙钢等龙头企业进一步巩固市场地位,而独立压延加工企业面临更大竞争压力。
3. 技术与装备
2022年,行业技术水平持续进步。热连轧、冷连轧、精密锻造等先进生产线占比提高,智能控制、在线检测、大数据分析等技术在头部企业得到应用。一批企业完成超低排放改造,绿色轧制、余热回收、酸再生等环保技术加速推广。
4. 市场需求
建筑用钢需求受地产调控影响有所减弱,但基建投资保持韧性,制造业用钢特别是新能源汽车、家电、工程机械等领域需求增长明显。汽车轻量化推动高强钢、铝合金等材料应用,电工钢、镀锌板、彩涂板等高端产品需求旺盛。出口方面,受国际市场价格波动和贸易摩擦影响,钢材出口有所调整,但高附加值产品出口占比提升。
三、2022年钢压延加工行业发展趋势
1. 绿色低碳转型加速
“双碳”目标下,钢压延加工企业面临更严格的能耗和排放要求。2022年,重点企业加快实施超低排放改造、工序节能和能源结构优化,电炉短流程炼钢比例提高,氢冶金、CCUS等前沿技术进入试点。绿色钢材产品认证和全生命周期评价受到重视,低碳排放钢材成为市场竞争新焦点。
2. 产品结构向高端化演进
顺应下游产业升级,钢压延加工产品向高强度、耐腐蚀、轻量化、功能化方向发展。高牌号无取向硅钢、宽幅汽车板、高钢级管线钢、核电用钢、海工用钢等高端品种产量增长。极致能效和精准成分控制技术保证产品质量稳定性,满足高端制造业需求。
3. 智能制造深入推进
工业互联网、5G、人工智能等技术融合应用,推动钢压延加工向智能化转型。智能轧制模型、无人天车、机器人贴标、AI表面缺陷检测等应用场景不断拓展,有效提高生产效率和产品合格率。数字孪生技术开始用于工艺优化和设备预测性维护,降低运营成本。
4. 产业集中度进一步提升
政策引导和市场倒逼共同推动行业整合。2022年,部分区域钢厂压减合并,龙头企业通过产能置换完善布局,提升区域市场话语权。中小企业则趋向专业化、差异化发展,在细分领域做精做强。
5. 供应链稳定性与国际化
新冠疫情和地缘政治冲突加剧了全球供应链波动,钢压延加工企业重视铁矿石、焦煤等原料保供稳价。部分企业通过海外建厂、合资合作拓展国际市场,构建双循环格局。RCEP生效为钢材出口带来机遇,但贸易保护主义仍然带来挑战。
四、2022-2028年中国钢压延加工市场前景预测
1. 需求预测
“十四五”及“十五五”期间,随着新型城镇化、新基建、新能源等战略推进,钢材需求将保持高位但增速放缓。传统建筑用钢需求趋于平稳,制造业用钢比重上升,尤其是新能源汽车、风电光伏、储能设备等领域拉动高端板材、型钢和管材需求。预计至2028年,中国钢材表观消费量将维持在9-10亿吨区间,但品种分化加剧,高附加值产品消费增速将高于总体增速。
2. 供给侧改革深化
产能产量“双控”政策将延续,碳达峰方案要求钢铁行业2025年实现碳排放达峰,压减粗钢产量、降低能耗强度成为常态。钢压延加工行业将通过装备升级、工艺优化、废钢回收利用等方式减碳,电炉钢比例有望从目前的10%提升至20%左右,推动产品结构进一步优化。
3. 技术发展方向
未来5-10年,钢压延加工技术将聚焦于:
- 低碳冶金与轧制:氢基直接还原、富氢碳循环高炉、近终形制造等。
- 数字化与智能化:全流程智能工厂、工业机器人普及、区块链溯源。
- 高性能材料:第三代汽车钢、高磁感硅钢、特种合金等研发与产业化。
4. 竞争格局演变
行业集中度将持续提高,预计到2028年,前10家企业产量占比或超过50%。大型综合集团凭借规模、技术和产业链优势主导市场,特色中小企业则在特定产品领域保持竞争力。区域兼并重组和跨区域产能合作将更频繁。
5. 投资与风险
投资热点将集中在环保改造、智能制造、高端产能置换等方面。风险因素包括:宏观经济下行压力、原材料价格大幅波动、国际贸易环境恶化、环保政策加码带来的成本上升等。企业需加强风险管理,灵活调整产品结构。
五、政策与市场环境分析
1. 政策环境
国家发改委、工信部等部门发布《关于促进钢铁工业高质量发展的指导意见》《钢铁行业碳达峰实施方案》等政策,明确严控新增产能、推进超低排放、鼓励兼并重组和创新。环保税、碳排放权交易等市场化机制倒逼企业绿色转型。
2. 市场环境
国内市场竞争激烈,同质化产品利润微薄,倒逼企业向服务型制造转型,提供EVI(供应商先期介入)、钢材加工配送、供应链金融等增值服务。国际市场方面,东南亚、中东等地区基建需求增长,但欧美市场对中国钢材设置贸易壁垒,出口形势复杂。
六、结论与建议
2022-2028年,中国钢压延加工行业将处于由大到强的关键转型期,发展趋势呈现绿色化、智能化、高端化、集聚化特征。市场前景总体谨慎乐观,总量增长空间有限,但结构性机遇显著。
建议:
1. 企业层面:加大研发投入,突破关键技术,发展低碳冶金和高端产品;推进数字化转型,提高生产效率和柔性制造能力;延伸产业链,提供整体解决方案。
2. 政策层面:完善产能置换和碳排放核算体系,引导行业有序发展;鼓励电炉短流程和废钢回收,促进循环经济。
3. 行业层面:加强行业自律,避免恶性竞争;推动标准国际化,提升中国钢材品牌影响力。
钢压延加工行业唯有主动适应新形势,才能在未来的市场竞争中赢得先机,实现高质量发展。